

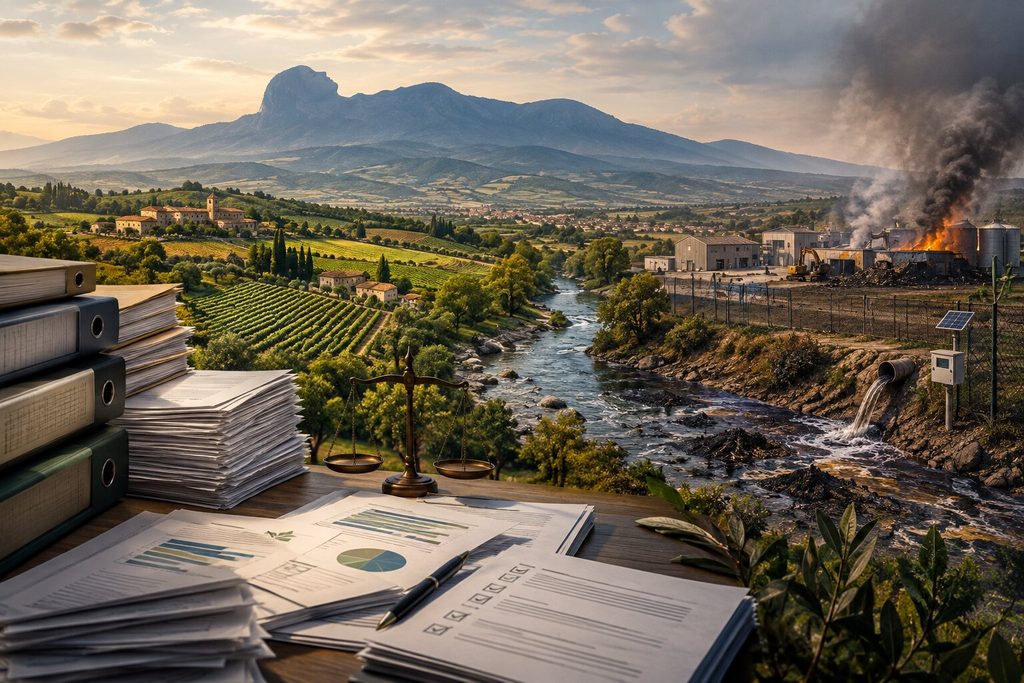
Da oltre due decenni, accademici, manager, imprenditori, consumatori, cittadini, politici e istituzioni nazionali e internazionali si confrontano quotidianamente con le questioni di sostenibilità. Parallelamente, la Commissione Europea ha emanato una vasta mole di Direttive e Regolamenti volti a disciplinare la gestione e la rendicontazione della sostenibilità nelle aziende europee. La Seveso III in materia di prevenzione degli incidenti rilevanti legati a sostanze pericolose, la 2010/75/UE e la 2024/1785 sulle emissioni industriali, la 2008/98/CE sui rifiuti, fino alle più recenti Corporate Sustainability Reporting Directive (CSRD)[1] e Corporate Sustainability Due Diligence Directive (CSDDD)[2] sulla trasparenza della comunicazione aziendale, compongono ormai una stratificazione normativa imponente, che rende particolarmente complesse le attività di compliance aziendale. L’intenzione del legislatore europeo era nobile: direzionare la gestione d’impresa verso una logica meno predatoria nei confronti dell’ambiente e dei diritti dei cittadini. Ma innumerevoli direttive dopo, è doveroso chiedersi se questa proliferazione normativa abbia prodotto una società migliore, o se non abbia semplicemente ingrossato la documentazione da produrre e appesantito i costi delle imprese europee, senza generare benefici ambientali verificabili. Sono interrogativi che meritano un’analisi rigorosa.
Occorre partire dai fatti. Se si osservano le pratiche di rendicontazione delle aziende italiane, il quadro sembra incoraggiante: i dati dell’Osservatorio Nazionale delle Dichiarazioni Non Finanziarie (DNF) mostrano che, tra il 2017 e il 2024, si è registrato un progresso sensibile nell’integrazione della sostenibilità nei sistemi di gestione e nella governance. Sulla carta, insomma, la macchina funziona. Il problema è che ciò che è sulla carta, molto spesso, non coincide con ciò che avviene sul territorio.
Le cronache degli ultimi mesi offrono, purtroppo, materiale in abbondanza per verificarlo. In Italia, con una periodicità che ha ormai smesso di sorprendere, si susseguono sversamenti industriali, incendi in siti di stoccaggio rifiuti, contaminazioni di corsi d’acqua: vicende diverse per dinamica e grado di accertamento delle responsabilità, ma accomunate da un’unica, inquietante regolarità. Il Sannio rappresenta un esempio recente e non un’eccezione; nell’ultimo anno ha vissuto, in sequenza, uno sversamento nel torrente Sassinora, un episodio di inquinamento sul fiume Calore, l’incendio di un impianto di stoccaggio rifiuti ad Airola e altri due incendi diffusi sul monte Taburno. Casi analoghi, infatti, si ripetono, con protagonisti diversi, in molte altre aree del Paese. Si pensi all’inchiesta “Ground Water” nel barese, agli episodi di scarico illecito di sostanze tossiche nel torrente Soveria Simeri in Calabria, allo sversamento di idrocarburi nei Navigli a Milano o allo stoccaggio illecito di rifiuti industriali nel veneziano. Questa ricorrenza di attività illecite, a danno dell’ambiente, deve far riflettere e interrogare chi si occupa di sostenibilità.
Ciò che questi episodi mettono in luce, al di là della cronaca locale, è un dato più istruttivo sotto il profilo economico e antropologico: l’eventuale comportamento scorretto di un singolo operatore non resta confinato entro i propri confini aziendali. Il danno si propaga lungo il territorio come un’onda che non conosce proprietà privata: colpisce un corso d’acqua, un allevamento, il capitale naturale, il reddito di altri imprenditori, la reputazione di un’intera area e, soprattutto, il tessuto di fiducia che lega cittadini, imprese e istituzioni. È questa, in termini di teoria economica, la forma più concreta dell’esternalità negativa: non una formula da manuale, ma un fiume maleodorante, un allevamento che chiude, un’economia locale che si contrae. Un fiume, un terreno agricolo, un’area industriale, del resto, non sono meri elementi “del paesaggio”: sono infrastrutture ecologiche su cui insistono attività economiche, biodiversità, agricoltura, turismo, qualità della vita e valore del territorio. Quando un territorio viene percepito come contaminato, il danno economico si manifesta immediatamente: la fiducia si erode, i controlli si moltiplicano, la reputazione dell’area si deteriora.
Ed è qui che si insinua la domanda scomoda, quella che, nella retorica della sostenibilità da salotto, si preferisce non porsi: se un’impresa sa che una condotta eticamente integra comporta costi certi di smaltimento, trattamento, sicurezza e prevenzione, mentre un comportamento illecito o irresponsabile consente di trasferire parte dei costi di un eventuale danno sulla collettività senza subire particolari effetti negativi, quale incentivo economico razionale ha a sostenere integralmente il costo della sostenibilità? Se il costo della prevenzione ricade per intero sull’impresa, mentre il costo di un eventuale danno può essere solo parzialmente internalizzato e in parte scaricato sulla collettività, si genera un’asimmetria perversa: la sostenibilità diventa un costo certo e immediato, il danno ambientale un rischio futuro, incerto e potenzialmente trasferibile ad altri. Si tratta di pura economia comportamentale applicata a un sistema di incentivi mal calibrato.
In questa prospettiva, la domanda sulla sostenibilità muta radicalmente natura. Non riguarda più quanti documenti un’impresa debba produrre, ma la capacità effettiva del sistema economico e istituzionale di garantire che chi genera un rischio ne sostenga anche il costo, e che chi produce un danno non possa scaricarlo su una comunità intera. Ha davvero senso legiferare in modo pressoché compulsivo su ogni aspetto della sostenibilità, quando ciò rischia di non produrre effetti concreti su ciò che si intende proteggere, l’ambiente? I fatti di cronaca ambientale non dimostrano che le norme siano inutili, né che esista sempre un responsabile impunito. Dimostrano, però, la distanza che può ancora separare la complessità delle regole ex ante dalla capacità del sistema di prevenire, individuare e attribuire tempestivamente le responsabilità ex post: mentre la macchina amministrativa e giuridica fa il suo (lungo) corso, i territori colpiti devono già misurarsi con i costi economici e sociali dei disastri. È questa asimmetria temporale (la burocrazia lenta e il danno che si propaga con la velocità di un fiume) a dover mettere in discussione l’efficacia reale della transizione sostenibile.
Si direbbe che gli sforzi normativi fin qui profusi manifestino una vera e propria “contro-performatività”: non assolvono agli obiettivi per cui sono stati concepiti, ma finiscono per penalizzare le imprese virtuose, caricandole di costi di compliance crescenti e per lasciare sostanzialmente indenni i trasgressori, che continuano a trasferire sulla collettività i rischi e i costi dei disastri ambientali. Più aumentano gli obblighi di sostenibilità, più, paradossalmente, alcune imprese sono incentivate a ribaltare altri costi (quelli di smaltimento e prevenzione, in primis) sulla società.
Il Codice Penale dedica il Titolo VI-bis ai delitti contro l’ambiente; il problema, però, è che in troppi casi manca un responsabile individuabile, e l’intera vicenda si dissolve in una tragica fatalità che rende inapplicabile quel pur meritorio corpus normativo.
Occorre tenere sempre presente che le aziende sono comunità di persone, gestite da persone, e che assorbono i valori e i comportamenti di chi ne occupa il vertice. Le aziende non dispongono di una volontà propria: il loro operato è il frutto di scelte precise, compiute da chi le amministra. Per questo è indispensabile concentrare gli sforzi legislativi sulla trasparenza delle responsabilità individuali, prima ancora che sulla (presunta) trasparenza dell’operato aziendale in quanto tale. I disastri ambientali legati ad attività imprenditoriali sono, il più delle volte, il frutto di scelte individuali non condivise dall’intera comunità di persone che compone l’entità aziendale. Il nocciolo della questione è, dunque, sgravare l’entità aziendale dai soli costi di compliance formale e attribuire maggiori oneri e responsabilità a chi effettivamente amministra: sgravi fiscali per le aziende virtuose, sanzioni severe per chi trasferisce rischi, costi e responsabilità personali sulla collettività.
La sostenibilità resta, e deve restare, una priorità della società civile. Ma la transizione sostenibile non si costruisce moltiplicando gli obblighi burocratici: si costruisce investendo nella formazione all’etica d’impresa degli imprenditori di domaniOccorre ripartire dalla cultura dell’etica e dall’abbandono della logica del profitto ad ogni costo; occorre far comprendere a chi amministra un’impresa che l’obiettivo primo è soddisfare i bisogni di una comunità, prima ancora che generare profitto. Le direttive, le leggi, gli apparati sanzionatori possono stabilire le regole del gioco; ma sono gli uomini e le donne d’impresa che, con il proprio sistema di valori, fanno la differenza tra una transizione reale e una transizione solo apparente, che alimenta logiche perverse a discapito della società e delle generazioni future.
Se la differenza tra una transizione reale e una solo apparente la fanno le persone, occorre interrogarsi su come “plasmare” le menti dei futuri manager e imprenditori. In tal senso, Università e percorsi di alta formazione possono giocare un ruolo centrale. Diversi studi indicano che il ruolo dell’educazione all’imprenditorialità e alla “buona” gestione aziendale debba travalicare la semplice lezione in aula: contano la coerenza dell’ateneo, che deve praticare ciò che insegna, e la capacità di integrare la sostenibilità nei percorsi di economia e management. La sola trasmissione di nozioni, infatti, può stimolare la sensibilità ma non basta a orientare le scelte imprenditoriali del domani. Occorre maggiormente avvicinare gli studenti alle imprese e ai territori sviluppando progetti congiunti con realtà concrete come start-up innovative, aziende affermate, e associazioni di categoria. Occorre portare testimonianze di casi virtuosi che dimostrino concretamente come il binomio profittabilità-sostenibilità sia possibile nonché proficuo poiché può avere risvolti positivi in termini di gestione del rischio, reputazione, attrazione di talenti e razionalizzazione dei costi legati all’uso efficiente delle risorse. Anche la ricerca economico-aziendale dovrebbe sforzarsi maggiormente in tale direzione, evitando le fredde e crude disamine delle tecniche contabili e concentrandosi maggiormente su quali driver potrebbero garantire il corretto bilanciamento tra profittabilità e sviluppo sostenibile, nonché sulle possibili soluzioni da intraprendere per poter gestire le tensioni che inevitabilmente possono emergere tra le dimensioni della triple bottom line (economica, sociale e ambientale).È così che l’etica potrebbe finalmente smettere di essere un principio astratto e diventare la via principale per fare impresa. Formare future generazioni di imprenditori, manager e ricercatori in modo che sentano la responsabilità verso la comunità come parte del proprio ruolo, e non come un adempimento, è forse la forma di prevenzione più efficace e duratura.
[1] Direttiva UE 2022/2464 che impone alle aziende di grandi dimensioni di pubblicare un report annuale sulle loro attività di sostenibilità rispettando specifici requisiti tecnici come l’adozione degli standard di rendicontazione Europei (ESRS) e della metodologia della doppia materialità per l’analisi dei temi rilevanti.
[2] Direttiva UE 2024/1760 che introduce l’obbligo giuridico per le grandi aziende di identificare, prevenire, mitigare e rendicontare gli impatti negativi delle loro attività sui diritti umani e sull’ambiente.
